多位专家预言,2027年可能爆发金融危机,从这4个方向看不是夸张
| 发布时间: | 2026/10/22 9:38:18 | 人气: | 5 |
相信大家都听过,“2027年可能爆发金融危机”这个话题,就连全球化智库副主任高志凯都说过。
10月13日,新华社也援引IMF(国际货币基金组织)呼吁采取行动防范三大金融稳定风险的报告。
那么,2027年真的会爆发金融危机吗?从这4个方向看,这场预言并不夸张。
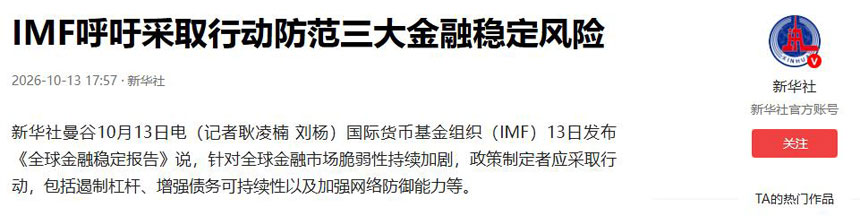
10月13日,IMF在曼谷发布《全球金融稳定报告》,内容说的很直白,眼下金融市场表面还算稳,但下面压着几层风险。
分别是AI相关资产回调,主权债收益率突然上冲,还有金融体系越来越数字化后带来的网络安全冲击,IMF特别提醒,一旦这些风险叠到一起,系统性金融风险就可能被放大。
几天前的10月6日到10月7日,桥水基金创始人达利欧也连续发声。
他的意思不复杂,美国债务周期已经走到拐点附近,未来几年债务压力会越来越显眼,AI投资热得发烫,技术方向未必错,但价格已经跑得太快,像极了过去泡沫膨胀时的味道。
这个提醒不是说AI没前途,而是说资本市场常常会把几年后的盈利,提前按今天的价格全算进去。
再看巴菲特,2026年一季度末,伯克希尔持有的现金、现金等价物和美国国债达到3735亿美元,创出高位。
这个动作本身就说明,老牌投资人已经把“安全垫”放在更靠前的位置,巴菲特没有说危机一定会来,但他显然在为估值回落预留子弹。
还有高志凯教授,曾多次发布全球债务与金融风险预警,重点提示全球主权债务、科技资产估值错配两大风险。
这几类信号放在一起看,真正需要注意的,不是谁在“预言金融危机”,而是2008年和今天的条件已经不一样了。
2008年出事时,很多国家的债务没现在这么高,央行降息空间也更大,财政刺激还能狠狠干。
到了2026年这个位置,全球高债务和偏高利率同时存在,政策工具还在手里,但挥起来已经没当年那么轻松,IMF和世界银行都在反复提一个词,财政空间正在收缩。
真要看风险底座,债务还是最硬的一块。
美国财政部和国会预算办公室给出的信号很清楚,联邦债务规模还在往上走,CBO在2026年预算展望里预计,美国2026年的净利息支出将达到1万亿美元,到2036年还会翻到2.1万亿美元。
债务占经济总量的比重也在高位徘徊,未来十年继续抬升,意思很明白,政府借的钱越多,利率越高,每年光还利息就越吃力。
这种压力最麻烦的地方,不在于短期会不会立刻违约,美元地位还在,美国短时间内突然还不上钱的概率并不高。
真正让市场不安的是,债务像滚雪球一样越滚越大,旧债到期了,要发新债去接。新债利率高了,利息负担继续涨,财政赤字被推高,市场又会要求更高的风险补偿。
这样一圈转下来,金融市场不一定当场崩,但波动会越来越频繁,政府能腾挪的空间会越来越窄。
债务压力不只在美国,国际清算和研究机构过去几年一直在提醒,全球公共债务已经接近二战后的高位。
只要利率长期待在高位,很多国家都会面临同一个现实,钱不是借不到,而是借得越来越贵。
这个变化和过去十多年的低利率时代完全不是一回事,以前高债务还能靠低成本慢慢拖,现在利息本身就成了压力源。
债务讲完,就能接上第二个风险,那就是AI赛道的估值。
2026年10月的IMF报告已经把这点写得很明白,假如AI投资回报没有市场想得那么快,那么高,那么稳,相关资产价格就可能回调,而且杠杆和集中持仓会把这件事放大。
达利欧的判断和这个思路接近,他不是否认技术革命,而是提醒资本市场可能先把故事讲过头了。
这和2000年互联网泡沫有相似之处,互联网后来改变了世界,这点没争议,可当年照样先把泡沫挤掉了一大批公司和资金。
AI也可能走这条路,技术继续发展,商业兑现却慢半拍,只要市场从“只看想象空间”转到“开始盯现金流”,高估值板块就容易出现快速回撤。
它未必单独引爆全球危机,但很可能先把股市拖下去,再把债市和汇市情绪一起带乱。
如果说债务和泡沫是系统内部的旧伤口,那么地缘冲突和极端天气,就是外部持续加压的手。
世界银行在今年6月的报告里已经把影响讲得很直白,中东冲突推高能源价格,全球增长下修,通胀和借贷成本被一起抬高。
它做的情景测算显示,在更不利的能源冲击场景下,全球通胀会被再推高,全球增长会进一步放慢,如果金融压力再叠加进去,结果还会更差。
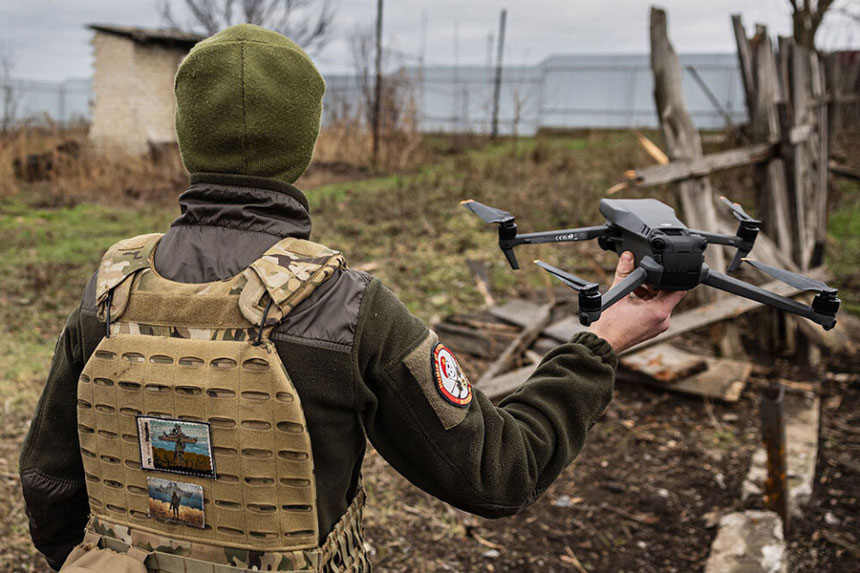
IMF在2026年7月也提到,全球通胀回落已经不像前期那样顺,市场重新定价的风险还在。
这个传导链条其实不难懂,油价涨了,航运和制造成本就上去,贸易线路不稳,企业备货成本也会增加。
企业利润被挤压后,投资会更谨慎,就业和收入也容易受影响,到了央行这边,通胀没压住,就不敢轻易大幅降息。
这样一来,原本已经很重的债务包袱就更难卸,外部冲击未必单独打穿金融系统,但它会让本来就不轻松的局面更难处理。
接着看粮食和气候,6月的时候联合国粮农组织发布预警,正在发展的厄尔尼诺现象预计会持续到2027年初,多个地区面临极端天气和农业减产风险。
FAO后续材料也提到,厄尔尼诺将在2026年末到2027年初达到高点,可能继续影响降雨、粮食生产和全球温度。
假如天气异常再叠加中东局势引发的航运扰动和化肥成本波动,食品价格就很难稳得住。
粮食风险看着离金融市场远,实际并不远,食品通胀一旦上去,低收入国家最先承压,新兴市场的财政压力也会更快上来。
对发达经济体来说,粮食未必是直接的金融爆点,却会让通胀更有黏性,让央行更难放松,说到底,它的作用像一根绳子,把债务压力、利率压力和社会压力绑得更紧。
把这四个方向连起来看,结论就清楚了,2027年不是必然爆发金融危机的时间点,但它确实处在多种风险可能共振的窗口。
只要这些风险没有同时踩中,大概率还是局部市场震荡,或者某些国家和行业先承压。
可一旦债务失衡碰上资产回调,再赶上能源和粮食把通胀顶住,政策缓冲空间就会显得格外吃紧,这也是市场越来越紧张的根源。
当然,研究这些风险,不是为了制造恐慌,而是为了别在波动来了以后手忙脚乱。
比起争论2027年会不会出大事,我们普通人更该盯住现金流,管住杠杆,少追高,把家庭的安全垫先垫厚。
| 还没有对此评论! |
|


|


|
|
|

|
|
|
|
|
- ≡推荐阅读
- ≡推荐农业基地
- 重庆市巫溪县发哥魔芋
- 重庆市巫溪县发哥魔芋种植基地,专业种植白魔芋,花魔芋,杂交魔[巫溪县]
电话: 


- 湖北秭归脐橙批发,价
- 秭归脐橙:湖北省宜昌市秭归县特产。国家地理标志产品,口感酸[巴南区]
电话:
- 重庆生鲜配送,蔬菜,
- 重庆亿禾蔬农业发展有限公司专营:重庆蔬菜配送、生态蔬菜配送[江津区]
电话:
- 重庆市南川区【乡村振
- 重庆市南川区【乡村振兴田元综合体项目】使用权转让合作项目资源[南川区]
电话:
- 重庆小区绿化花卉,市
- 重庆市祥贵源生态旅游开发有限公司除主要从事花卉,苗木,保健[潼南区]
电话:
- 现在野猪肉可以吃了,
- 现在野猪肉可以吃了,重庆野猪肉大量批发。喜欢土货的朋友都可[渝北区]
电话:
- 重庆鲜黄牛肚批发,毛
- 黄牛肚大量批发,有需要的朋友可以联系我们这个是真正新鲜的毛[巴南区]
电话:
- 重庆花卉种植批发,小
- 我们的产品主要有: 草花系列:金盏菊、万寿菊、国庆菊、翠菊[潼南区]
电话:
- 重庆乔木园林种植基地
- 我们是一家大型*从事园林绿化 ,种植景园绿化树木[潼南区]
电话:
- 贵州毕节万亩樱桃批发
- 贵州毕节万亩樱桃快成熟了有需要的朋友可以来采摘,也可以直[巴南区]
电话: